W Polskiej Kancelarii Brokerskiej wartość serwisu brokerskiego widzimy przede wszystkim w tym, co dzieje się pomiędzy jednym odnowieniem a kolejnym. Sama negocjacja warunków ochrony pozostaje ważna, ale nie wyczerpuje roli brokera. Znaczenie ma sposób prowadzenia szkód, jakość dokumentacji, tempo reakcji i umiejętność wykorzystania doświadczeń z kolejnych zdarzeń do ograniczania przyszłych strat.
Taki model zmienia perspektywę obu stron rynku. Klient zyskuje większą kontrolę nad procesem i szybciej wraca do normalnej działalności. Ubezpieczyciel otrzymuje lepiej udokumentowane szkody, pełniejszy obraz ryzyka i portfel, którego przebieg staje się bardziej przewidywalny. Mniej czasu pochłania wyjaśnianie braków, odtwarzanie okoliczności czy wielokrotne uzupełnianie tych samych informacji. W dłuższej perspektywie przekłada się to nie tylko na jakość obsługi, lecz również na ekonomikę całego portfela.
Polisa jest początkiem, nie końcem procesu
Transport jest jednym z tych segmentów, w których pojedyncze zdarzenie szybko wychodzi poza ramy samej szkody ubezpieczeniowej. Uszkodzony pojazd lub ładunek może oznaczać przestój, opóźnienie dostawy, roszczenia kontrahenta, konieczność organizacji transportu zastępczego i kolejne koszty operacyjne. Z punktu widzenia przedsiębiorcy znaczenie ma więc nie tylko to, czy dane zdarzenie mieści się w zakresie ochrony, lecz także jak długo będzie wpływało na jego działalność.
Dlatego w PKB nie traktujemy szkody wyłącznie jako sprawy, którą trzeba doprowadzić do wypłaty. Patrzymy również na czas powrotu klienta do operacyjności, przyczyny zdarzenia i elementy procesu, które można poprawić. Zamknięcie szkody nie zamyka tematu. Jej przebieg wraca później w rozmowach o procedurach, prewencji i konstrukcji kolejnego programu ubezpieczeniowego.
Pierwsze efekty takiego podejścia są widoczne stosunkowo szybko. Zmienia się jakość zgłoszeń, dokumentacja trafia wcześniej, a osoby odpowiedzialne po stronie klienta wiedzą, które informacje mają znaczenie dla dalszego postępowania. Prawdziwa różnica pojawia się jednak z czasem. Po kilku latach można już obserwować nie tylko sprawniejszą obsługę poszczególnych szkód, ale również zmianę przebiegu całego portfela.
To właśnie wtedy zarządzanie szkodami przestaje być reakcją na pojedyncze zdarzenia i zaczyna funkcjonować jako element kultury organizacyjnej.
EasyClaim jako element sposobu pracy
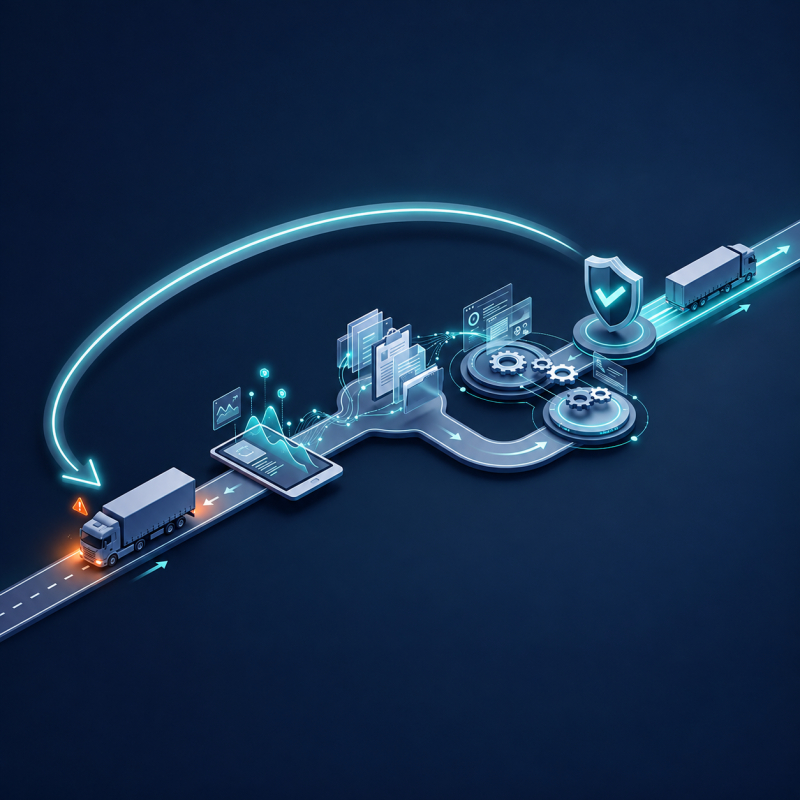
W PKB ten model wspiera EasyClaim. Nie traktujemy go jako projektu technologicznego ani produktu, który sam w sobie rozwiązuje problem ryzyka. Jego wartość polega na tym, że porządkuje sposób pracy po szkodzie i daje klientowi oraz brokerowi dostęp do jednego obrazu procesu.
W praktyce oznacza to bardziej uporządkowane zgłoszenia, szybszy przepływ dokumentacji i możliwość wcześniejszego wychwycenia problemów. Łatwiej również zauważyć, że kilka pozornie niezależnych zdarzeń ma wspólną przyczynę albo że określony etap procesu regularnie generuje opóźnienia.
W portfelach objętych tym modelem udział kompletnych zgłoszeń wzrósł do 96%, a średni czas przekazania pełnej dokumentacji skrócił się z 11 do 2 dni. W wybranych portfelach odnotowaliśmy również obniżenie szkodowości o 6 p.p.
Same liczby nie wyjaśniają oczywiście wszystkiego. Pokazują jednak, że jakość procesu można mierzyć i że zmiana sposobu pracy przynosi efekt, który wykracza poza komfort obsługi. Z czasem zaczyna wpływać również na poziom ryzyka.
Doświadczenie zamiast teorii
Najlepiej widać to w sprawach zagranicznych. Tam skutki błędów popełnionych w pierwszych godzinach po zdarzeniu potrafią ujawnić się dopiero po wielu tygodniach, gdy trzeba ustalić odpowiedzialność albo zweryfikować wysokość roszczenia.
„Przy szkodach zagranicznych wielokrotnie przekonaliśmy się, że najwięcej problemów wynikało nie z samej złożoności zdarzenia, lecz z braków w dokumentacji z miejsca wypadku. Tam, gdzie materiał został zebrany od razu, łatwiej było potwierdzić przebieg zdarzenia, ograniczyć przestrzeń do kwestionowania roszczeń i sprawniej przeprowadzić cały proces likwidacji szkody” – mówi Łukasz Kaleta, Ekspert ds. likwidacji szkód w PKB.
Dla nas takie doświadczenia są punktem wyjścia do dalszej pracy z klientem. Jeżeli określony brak w dokumentacji regularnie komplikuje postępowanie, trzeba zmienić sposób przygotowania osób, które jako pierwsze reagują na zdarzenie. Jeżeli powtarza się określony rodzaj szkody, warto poszukać wspólnej przyczyny. Jeśli kolejne sprawy zatrzymują się na tym samym etapie, problem leży prawdopodobnie nie w pojedynczej szkodzie, lecz w samym procesie.
Nie chodzi o stworzenie systemu, który wyeliminuje wszystkie zdarzenia. W transporcie byłoby to nierealne. Chodzi o to, aby każda kolejna szkoda dostarczała wiedzy pozwalającej ograniczyć częstotliwość podobnych przypadków, ich wartość albo wpływ na działalność przedsiębiorstwa.
Dane zmieniają rozmowę o ryzyku
Jeszcze kilka lat temu obraz szkodowości klienta bardzo często powstawał z opóźnieniem. Broker czekał na zestawienia przygotowane przez ubezpieczyciela, klient posiadał własne dane operacyjne, a obie perspektywy nie zawsze były ze sobą spójne. Duża część pracy polegała więc na ustaleniu, co właściwie wydarzyło się w portfelu i jak poszczególne zdarzenia zostały zakwalifikowane.
Dziś ta rozmowa może wyglądać inaczej. Z klientem można pracować na bieżących danych, widzieć nie tylko pojedyncze szkody, ale też ich koncentrację, powtarzalność i zmiany w czasie. To pozwala wcześniej zauważyć trend, zanim przełoży się na wynik całego portfela.
„Od kiedy pracujemy na jednym, uporządkowanym obrazie szkód, inaczej wygląda kontakt z klientem. Nie analizujemy już wyłącznie pojedynczych zdarzeń. Widzimy, gdzie ryzyko zaczyna się kumulować i możemy wspólnie zastanowić się nad przyczyną. Wcześniej często zestawialiśmy ze sobą dane klienta i ubezpieczyciela. Dziś znacznie łatwiej zbudować jedną perspektywę i na niej oprzeć konkretne działania” – podkreśla Łukasz Kaleta.
Zmienia to także sposób przygotowania odnowienia. Historia wypłat nadal pozostaje ważnym elementem oceny ryzyka, ale przestaje być jedyną informacją o jakości portfela. Możemy pokazać, jakie zdarzenia występowały, co było ich przyczyną, jakie działania zostały podjęte i czy przyniosły rezultat.
Z punktu widzenia ubezpieczyciela jest to istotna różnica. Klient z wysoką szkodowością, który nie potrafi wyjaśnić jej przyczyn, przedstawia inne ryzyko niż firma, która potrafi udokumentować problem, wdrożone zmiany i ich efekt.
Klient, którego rynek chce ubezpieczać
W praktyce coraz częściej obserwujemy, że zakłady ubezpieczeń zwracają uwagę nie tylko na wielkość klienta czy poziom składki. Liczy się również sposób, w jaki organizacja zarządza szkodami i reaguje na ich przyczyny.
Ubezpieczyciel widzi różnicę pomiędzy firmą, która traktuje każde zdarzenie osobno, a przedsiębiorstwem, które potrafi przedstawić spójny obraz portfela i wykazać działania podjęte po wcześniejszych stratach. Taki klient daje większą przewidywalność, a ta w ubezpieczeniach ma bezpośrednią wartość.
Z naszych obserwacji wynika, że firmy pracujące w tym modelu spotykają się z większą otwartością rynku. Ubezpieczyciele pytają o tych klientów, chcą lepiej poznać ich ryzyko i szukają możliwości współpracy. To nie jest efekt jednego dobrego roku. Na taką pozycję pracuje się przez kilka okresów ubezpieczeniowych.
Z perspektywy brokera ma to szczególne znaczenie. Naszym zadaniem jest reprezentowanie interesu klienta, ale dobrze wykonywana praca powinna również powodować, że jego ryzyko pozostaje atrakcyjne dla rynku. Im więcej ubezpieczycieli chce rozmawiać o danym portfelu, tym większa przestrzeń do negocjowania warunków ochrony.
Nie chodzi więc o przeciwstawianie klienta ubezpieczycielowi. W dobrze zarządzanym programie ich interesy w wielu miejscach są zbieżne. Klient chce mieć mniej szkód i szybciej wracać do działalności po zdarzeniu. Ubezpieczyciel chce ograniczać ich częstotliwość i wartość. Broker może połączyć te dwie perspektywy.
Zmiana, która potrzebuje czasu
Największą różnicę widać tam, gdzie współpraca trwa kilka lat. W pierwszym okresie klient przede wszystkim porządkuje proces. Pojawia się większa dyscyplina przy zgłaszaniu szkód, poprawia się jakość dokumentacji i skraca czas potrzebny na dostarczenie informacji.
Później można zacząć pracować na przyczynach. Zestawiać zdarzenia, szukać powtarzalności, sprawdzać, które działania przyniosły efekt, a które nie zmieniły sytuacji. W którymś momencie proces zaczyna funkcjonować bez konieczności każdorazowego przypominania o podstawowych zasadach.
To właśnie wtedy widzimy największą różnicę pomiędzy klientami, którzy od kilku lat pracują w takim modelu, a organizacjami, które nadal traktują obsługę szkód przede wszystkim administracyjnie.
Ta różnica nie wynika wyłącznie z EasyClaim. Samo narzędzie można skopiować. Znacznie trudniej odtworzyć sposób pracy, doświadczenie zespołu i relację z klientem budowaną na podstawie setek rzeczywistych spraw. W naszej ocenie właśnie tutaj znajduje się przewaga, która ma długoterminową wartość.
Broker jako uczestnik zmiany
Rola brokera przez lata była silnie związana z dostępem do rynku, konstrukcją programu i negocjowaniem warunków ochrony. Te kompetencje pozostają podstawą zawodu i nic tego nie zmienia. Coraz więcej wartości powstaje jednak poza samym momentem zawarcia umowy.
To codzienna praca ze szkodami, rozmowy z klientem, analiza danych i wyciąganie wniosków z tego, co wydarzyło się w poprzednich miesiącach. Właśnie tam broker może wpływać nie tylko na jakość obsługi, lecz również na przyszły profil ryzyka klienta.
Dobry wynik po szkodzie nie sprowadza się więc do wysokości odszkodowania. Równie ważny jest czas potrzebny na zakończenie sprawy, koszt operacyjny po stronie klienta, liczba podobnych zdarzeń w przyszłości i to, czy po szkodzie organizacja funkcjonuje lepiej niż wcześniej.
Jeżeli po kilku latach klient ma mniej szkód, szybciej wraca do pełnej operacyjności, lepiej rozumie własne ryzyko i jest pozytywnie postrzegany przez rynek, trudno mówić już wyłącznie o obsłudze ubezpieczenia. To efekt wspólnej pracy nad jakością ryzyka.
Ubezpieczyciel również na tym korzysta. Otrzymuje bardziej przewidywalny portfel, mniej problemów dokumentacyjnych i klienta, który nie pozostawia zarządzania ryzykiem wyłącznie zakładowi ubezpieczeń.
W tym właśnie widzimy kierunek dalszego rozwoju brokerstwa. Nie w zastępowaniu tradycyjnej roli brokera, ale w jej poszerzaniu. Polisa pozostaje niezbędnym elementem programu. Jest jednak początkiem procesu, a nie jego końcem.
Małgorzata Kiślak
kierownik Wydziału Ubezpieczeń Komunikacyjnych
publikacja: Miesięcznik Ubezpieczeniowy, TOM 23, numer 10, październik 2026